par Salim Hammad, Équipe Data et Analytique chez BNP-Paribas
La récente flambée des rendements obligataires au Brésil, au lendemain des élections générales, risque de peser durablement sur les finances publiques alors que les taux d’intérêt sont déjà élevés et que la structure de la dette évolue. L’ampleur des besoins de refinancement et la part croissante de la dette à taux variable se traduiront par une transmission rapide et marquée de la hausse des taux d’intérêt au service de la dette. Les canaux de transmission sont variés et ils se renforcent mutuellement.
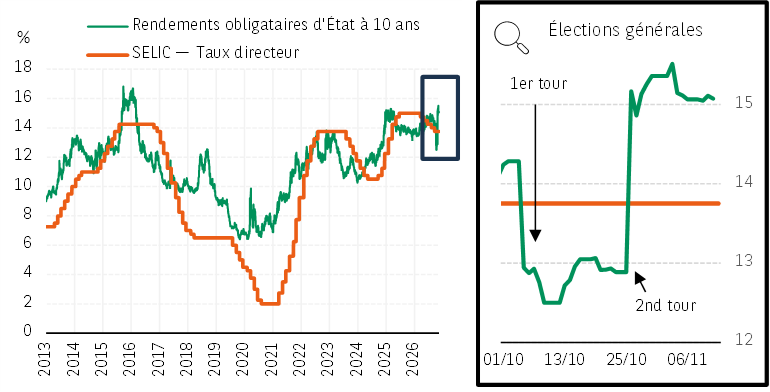
Graphique 1. Les marchés ont fortement révisé leurs anticipations de taux après l’élection présidentielle
Le réveil brutal des marchés au lendemain des élections
Fin octobre dernier, les marchés brésiliens, qui anticipaient une victoire de Flavio Bolsonaro, ont subi une forte correction à l’issue du second tour des élections générales, qui ont débouché sur un quatrième mandat présidentiel pour Luiz Inacio Lula da Silva. Au lendemain des résultats, le marché actions et le marché des changes ont enregistré de fortes baisses en séance : l’indice Ibovespa a reculé de 14% et le real de 11% face au dollar américain. Dans le même temps, le rendement de l’emprunt d’État brésilien à dix ans a augmenté de 250 points de base, atteignant 15,5%, son plus haut niveau depuis plus d’une décennie (Graphique 1). Les investisseurs s’inquiètent des répercussions budgétaires de promesses électorales coûteuses dans un contexte de déséquilibres budgétaires importants et persistants.
Les risques budgétaires et inflationnistes ont participé à remodeler la structure de la dette, accroissant sa sensibilité à un environnement de taux durablement élevé.
Faute de mesures de consolidation budgétaire permettant de restaurer la confiance des marchés, la réduction de la charge d’intérêt du Brésil paraît peu envisageable à court terme. La pression haussière sur la dette publique, qui s’élevait à 83 % du PIB en octobre 2026, devrait ainsi persister et restreindre les marges de manœuvre budgétaires.
Trois canaux de transmission, dont les effets sont amplifiés par l’évolution de la structure de la dette, expliquent cette persistance :
Premier canal : la hausse des rendements à long terme renchérira le coût de refinancement de la dette.
L’État doit refinancer chaque année environ 20% de l’encours. Une maturité moyenne de 4,1 ans permet d’étaler dans le temps les besoins de refinancement, mais elle ne protège pas la charge d’intérêts contre une hausse durable du coût de financement. À mesure que les titres arrivant à échéance sont remplacés, les taux plus élevés des nouvelles émissions augmentent progressivement le coût moyen de financement. Un choc durable sur les rendements se répercute donc sur le service de la dette tout au long du renouvellement de l’encours.
Deuxième canal : la demande pour les titres à taux variable s’intensifiera tant que l’incertitude liée à la trajectoire budgétaire persistera.
En retour, une structure de la dette de plus en plus orientée vers des instruments indexés sur le taux SELIC renforce l’exposition de la charge d’intérêts au niveau élevé du taux directeur. La part des titres indexés sur le SELIC a déjà atteint un record de 52,6% de l’encours en août 2026, soit environ 12 points de pourcentage de plus qu’au début du dernier mandat du président Lula, contre un point bas de 18,4 % en septembre 2014 (Graphique 2). Le climat inflationniste et les doutes sur la trajectoire budgétaire ont incité les investisseurs obligataires à privilégier les instruments à taux variable au détriment des titres à taux fixe, notamment ceux dont la maturité excède cinq ans.[1]
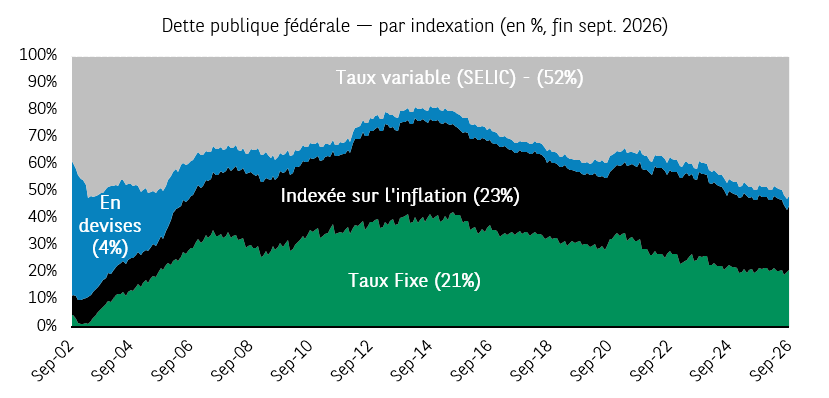
Graphique 2. Une part accrue de dette à taux variable répercute la hausse du taux Selic sur l’encours de dette
roisième canal : la Banque centrale du Brésil (BCB) pourrait reporter ses baisses de taux tant qu’une meilleure visibilité sur les orientations et la discipline budgétaire du prochain mandat ne sera pas établie.
Un cycle d’assouplissement monétaire plus graduel prolongerait la pression sur la charge d’intérêts de la dette indexée au SELIC, dont le coût du service s’ajuste immédiatement aux taux directeurs sans dépendre des échéances de refinancement. En raison de la part croissante de ces titres dans l’encours global, un assouplissement monétaire tardif différerait la réduction de la charge d’intérêts du Trésor, et ce malgré une éventuelle détente des rendements obligataires de long terme.
Ces canaux opèrent selon des temporalités différentes : une hausse des rendements à long terme renchérit le coût du refinancement, tandis que la charge de la dette à taux variable dépend de l’évolution du taux SELIC.
Toutefois, concernant cette composante variable, la conjonction d’un assouplissement monétaire tardif et d’une demande soutenue pour les titres indexés amplifie mécaniquement la charge du service de la dette.
L’interaction entre la politique budgétaire et la politique monétaire devrait donc demeurer une source de tensions pour les finances publiques brésiliennes : l’incertitude budgétaire risque de retarder l’assouplissement monétaire, tandis qu’une exposition accrue aux titres à taux variable prolongerait l’impact des taux directeurs élevés sur le service de la dette.
NOTES
[1] Face aux incertitudes budgétaires dans un contexte inflationniste, les investisseurs sont moins enclins à bloquer les rendements nominaux sur le long terme. En effet, une hausse de l’inflation ou des taux de marché entraîne mécaniquement une érosion du pouvoir d’achat des coupons fixes et une dépréciation de la valeur de marché des obligations. Afin de compenser ce risque, les investisseurs réclament des rendements supérieurs, pour détenir des instruments à taux fixe ce qui renchérit le coût des emprunts pour le Trésor. Le recours aux titres à taux variable permet au Trésor de proposer des rendements indexés sur le SELIC, ce qui favorise l’attractivité de la dette, sécurise l’accès au financement et minimise le risque de sous-souscription lors des adjudications. Le recours aux titres à taux variable permet d’allonger la maturité moyenne de la dette, et d’atténuer ainsi le risque de refinancement. Toutefois, cette stratégie ne neutralise pas pour autant l’exposition au risque de réajustement des taux (repricing). En définitive, si la stratégie de taux variable sécurise l’accès à la liquidité pour le Trésor, elle accroît l’exposition de son bilan au risque de taux.